نشست «بازاندیشی در مدل نئوبانک در ایران» با تأکید کارشناسان بر ضرورت افزایش استقلال و چابکی نئوبانکها، بازنگری در مقررات و حرکت به سمت خدمات تخصصی و مدلهای درآمدی متنوع برگزار شد.
مدیرعامل هلدینگ فناوری اطلاعات مهرکام در ادامه این نشست با اشاره به مدل فعالیت نئوبانکها گفت: اگر نئوبانک را موجودیتی بدانیم که خدمات مورد نیاز مشتری را براساس تجربه و نیازهای او شناسایی و ارائه میکند، این خدمات میتواند از طریق همکاری با پارتنرهای مختلف و در قالب یک پلتفرم در اختیار مشتری قرار گیرد.
وی افزود: در چنین مدلی، نئوبانک نیازهای مشتری را شناسایی کرده و با ایجاد ارتباط با مجموعههای مختلف ارائهدهنده خدمات، سرویسهای مورد نیاز را تجمیع و در اختیار مشتری قرار میدهد. از این منظر، نئوبانک یک موجودیت فناوریمحور و مشتریمحور است که تجربه مشتری را در مرکز طراحی خدمات خود قرار میدهد.
محمدی ادامه داد: نئوبانکها لزوماً محصولات عمومی برای تمام مشتریان نیستند و میتوانند برای بخش مشخصی از مشتریان یا در تعامل با کسبوکارهای مختلف شکل بگیرند. در این مدل، شناخت دقیق نیازهای مشتری و طراحی تجربه متناسب با آن اهمیت زیادی دارد و همکاری با کسبوکارهای مختلف نیز میتواند به جذب مشتری و کاهش هزینههای جذب کمک کند.
مدیرعامل هلدینگ فناوری اطلاعات مهرکام با اشاره به نقش پلتفرمهای بانکی و بانکداری باز اظهار کرد: سرویسهای بانکی میتوانند از طریق پلتفرم بانکداری باز یا پلتفرمهای بانکی در اختیار نئوبانک قرار گیرند و نئوبانک نیز با ترکیب این خدمات با سرویسهای سایر ارائهدهندگان، تجربهای متناسب با نیاز مشتری ایجاد کند.
وی با اشاره به وضعیت تعریف نئوبانک در کشور گفت: باید میان یک اپلیکیشن بانکی و یک نئوبانک واقعی تفاوت قائل شد. صرف اینکه یک اپلیکیشن از نظر فنی ظاهر و خدمات یک نئوبانک را داشته باشد، بهتنهایی برای تعریف آن بهعنوان نئوبانک کافی نیست.
محمدی افزود: در یک مدل کاملتر، نئوبانک باید بتواند علاوه بر ارائه خدمات دیجیتال، ساختار مشخصی برای مدیریت ریسک، رعایت الزامات و مقررات، مدیریت نقدینگی و کنترل فعالیتهای خود داشته باشد. این ویژگیها، نئوبانک را از یک کانال دیجیتال برای ارائه خدمات بانکی متمایز میکند.
وی در ادامه بر ضرورت توسعه مدلهای جدید بانکداری تأکید کرد و گفت: آینده نئوبانکها میتواند بر پایه موجودیتهای فناوریمحوری شکل بگیرد که با استفاده از زیرساختهای بانکی، بانکداری باز و همکاری با کسبوکارهای مختلف، خدمات متناسب و شخصیسازیشدهای را به گروههای مختلف مشتریان ارائه میکنند.
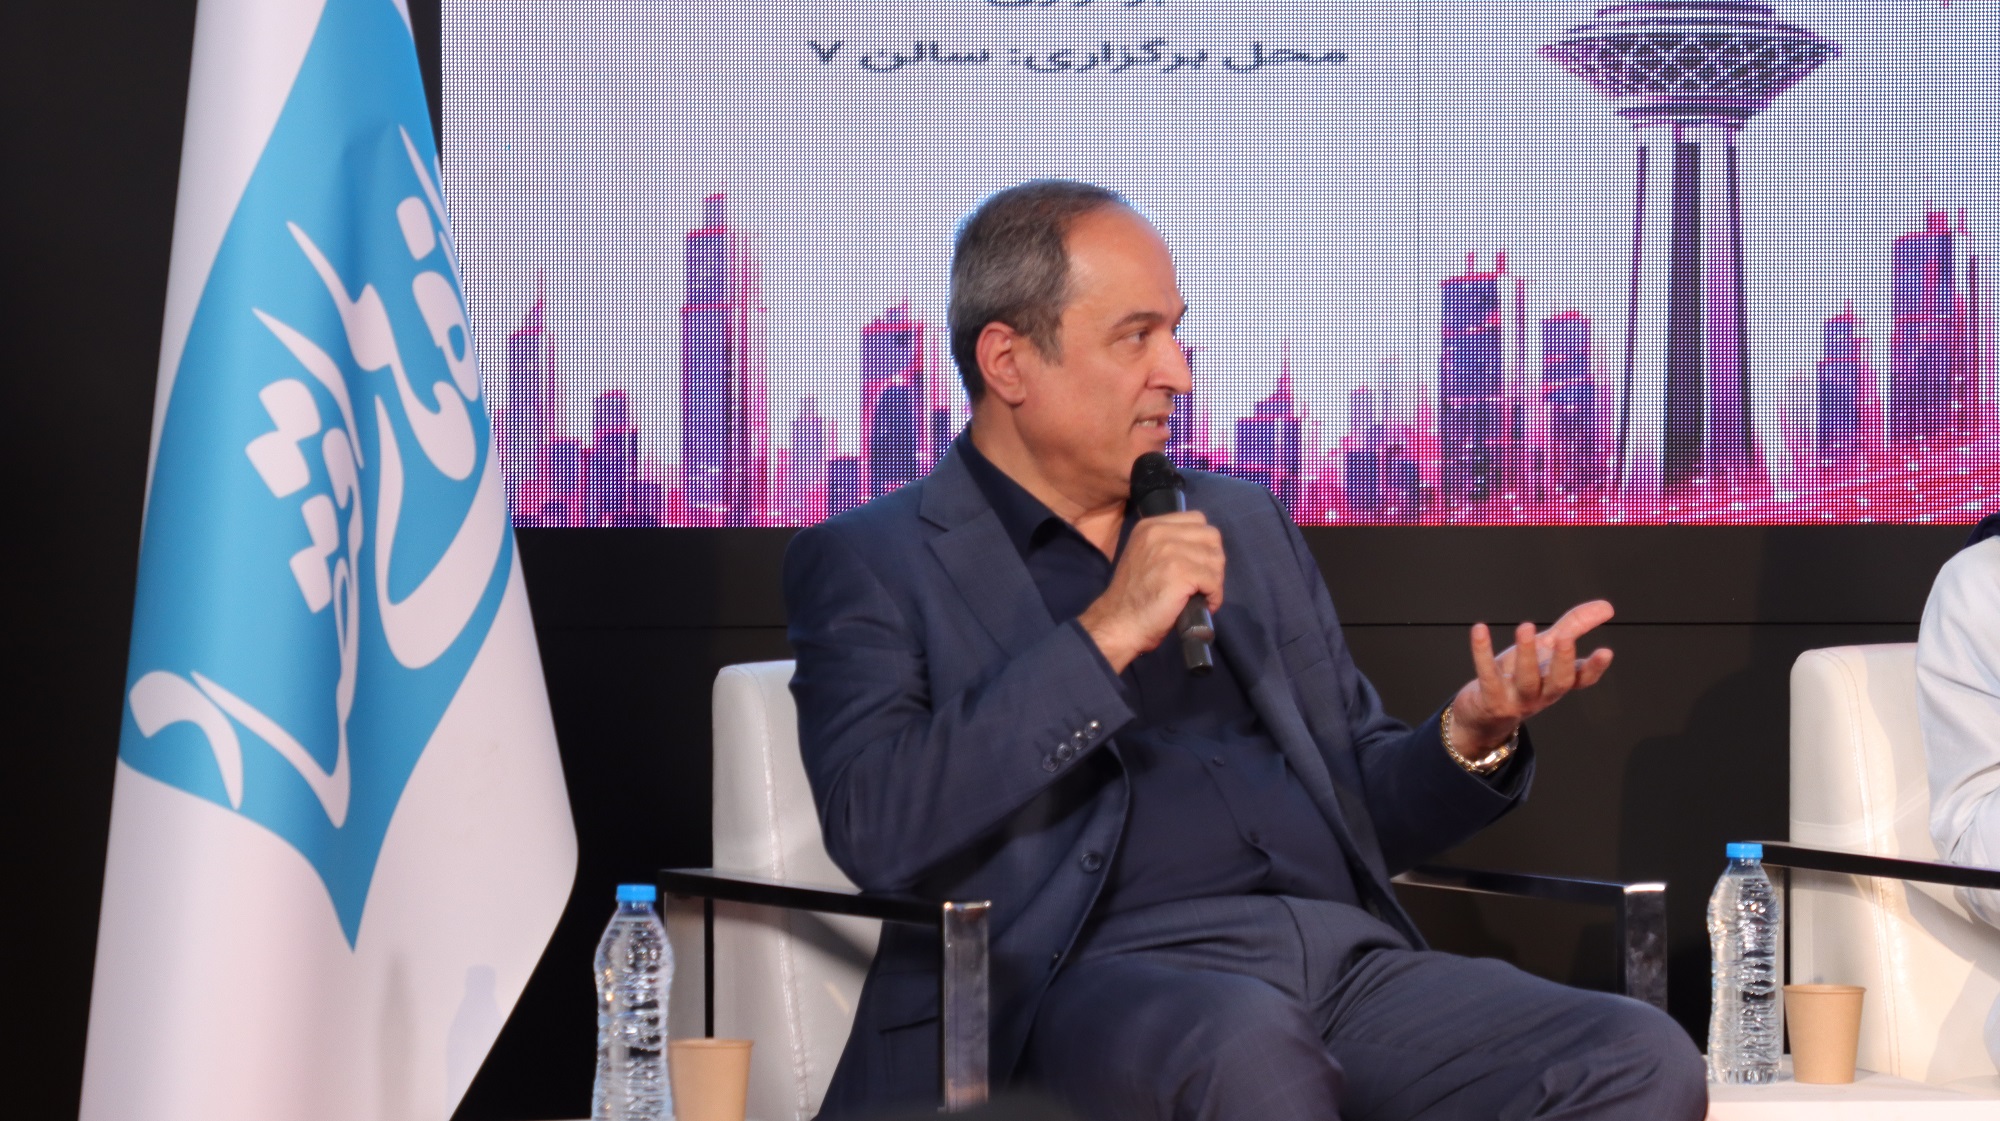
توحید علوی، معاون توسعه کسبوکار هلدینگ جهان پارس بانک ایرانزمین در این نشست با اشاره به تجربه این بانک در توسعه خدمات دیجیتال گفت: بخشی از دیدگاههای مطرحشده در این نشست، حاصل تجربه زیسته ما در بانک ایرانزمین است؛ چراکه این بانک در برخی حوزهها مسیرهایی را تجربه کرده که شاید در مقاطعی سایر بانکها کمتر وارد آن شده بودند.
وی با اشاره به مدل همکاری بانک ایرانزمین با پلتفرمهای دارای جامعه مشتریان افزود: یکی از اقداماتی که در این مسیر به کاهش هزینه جذب و ورود مشتری کمک کرد، انتخاب شرکایی بود که خود دارای جامعه مشتریان بودند و میتوانستند این مشتریان را وارد پلتفرم بانکی کنند. در نتیجه، هزینه جذب مشتری نسبت به مدلهای متعارف نئوبانکی به شکل قابل توجهی کاهش پیدا کرد.
علوی ادامه داد: تجربه ما نشان داد که با استفاده از این مدل همکاری، هزینه جذب مشتری میتواند به میزان چشمگیری کاهش پیدا کند و در برخی موارد به حدود یکدهم یا حتی یکبیستم هزینههای متعارف برسد. این موضوع نشان میدهد انتخاب مدل کسبوکار و کانال جذب مشتری، در اقتصاد نئوبانک اهمیت بالایی دارد.
معاون توسعه کسبوکار هلدینگ جهان پارس بانک ایرانزمین با تأکید بر ضرورت تعریف دقیق نئوبانک گفت: یکی از موضوعاتی که باید در صنعت مورد توجه قرار گیرد، تفاوت میان بانک دیجیتال و نئوبانک است. تعاریف مختلفی از این دو مفهوم وجود دارد و لازم است ویژگیهای مشخصی برای تفکیک آنها در نظر گرفته شود.
وی افزود: نئوبانک را میتوان یک نهاد فناوریمحور دانست که خدمات بانکی یا مالی را به شکل دیجیتال ارائه میکند و لزوماً ساختار مالکیتی یکسانی با بانکهای سنتی ندارد. بنابراین، صرفاً سهامدار بودن یا نبودن یک بانک نمیتواند معیار اصلی برای تعریف نئوبانک باشد.
علوی ادامه داد: در تعریف نئوبانک باید چند ویژگی مورد توجه قرار گیرد؛ نخست اینکه نئوبانک باید یک نهاد مستقل و فناوریمحور باشد. این استقلال لزوماً به معنای نداشتن سهامدار بانکی نیست و ممکن است یک بانک مالک تمام یا بخشی از آن باشد. ویژگی دوم، دیجیتالمحور و اصطلاحاً «دیجیتالفرست» بودن است و ویژگی دیگر نیز به نوع چارچوب فعالیت و خدماتی بازمیگردد که ارائه میکند.
وی تأکید کرد: در نهایت، نئوبانک صرفاً یک نسخه دیجیتال از بانک سنتی نیست، بلکه باید بر پایه فناوری، مدل کسبوکار و تجربه دیجیتال متفاوت شکل بگیرد. تجربه بانک ایرانزمین نیز نشان داده است که ترکیب همکاری با بازیگران فناوری و استفاده از جامعه مشتریان آنها میتواند به توسعه این مدل و کاهش هزینههای جذب مشتری کمک کند.
معاون توسعه کسبوکار هلدینگ جهان پارس بانک ایران زمین در ادامه این نشست با اشاره به تجربه توسعه خدمات بانکی و همکاری با شرکای مختلف، اظهار کرد: آنچه در لایه زیرساخت و هسته بانکی اتفاق میافتد، لزوماً همان چیزی نیست که مشتری یا شریک تجاری در نهایت مشاهده میکند و در پروژههای مختلف میتوان خدمات بانکی و غیربانکی را با یکدیگر ترکیب کرد.
وی با طرح این پرسش که استقلال نئوبانک دقیقاً چه معنایی دارد، افزود: استفاده از مدلهای جدید بانکی میتواند در بخشهایی هزینهها را کاهش دهد و در بخشهایی دیگر سرعت ارائه خدمات و فرایند جذب مشتری را افزایش دهد، اما در کنار این مزایا باید به چالشها و ریسکهای این مدل نیز توجه داشت.
علوی با اشاره به همکاری بانکها با شرکای غیربانکی گفت: بسیاری از شرکای اکوسیستم، اگرچه ممکن است در حوزه فناوری فعال باشند، اما الزاماً دانش و تجربه بانکداری ندارند و نمیتوان بدون در نظر گرفتن ملاحظات نظارتی و ریسکهای موجود، اختیارات گسترده بانکی در اختیار آنها قرار داد.
معاون توسعه کسبوکار هلدینگ جهان پارس بانک ایران زمین ادامه داد: باید در بحث استقلال نئوبانکها به ظرفیت و توانمندی مجموعههایی که قرار است چنین نقشی را بر عهده بگیرند نیز توجه شود؛ چراکه استقلال بیشتر، مسئولیت و ریسک بیشتری را نیز به همراه دارد.
وی با اشاره به تجربه صدور مجوز برای اپراتورهای مجازی در سالهای گذشته، اظهار کرد: در مقطعی تب صدور این مجوزها شکل گرفت و تعداد قابلتوجهی مجوز صادر شد یا در مسیر صدور قرار گرفت، اما پس از گذشت حدود یک دهه، باید بررسی کرد که آیا همه این ساختارها و مجوزها به اندازه ظرفیت واقعی بازار مورد نیاز بودهاند یا خیر.
علوی با مقایسه این موضوع با وضعیت شبکه بانکی افزود: امروز نیز با وجود حدود ۲۹ تا ۳۰ بانک در کشور، این پرسش مطرح است که اقتصاد کشور تا چه اندازه ظرفیت این تعداد نهاد و ساختار مستقل را دارد و آیا افزایش تعداد بازیگران، بهتنهایی میتواند مسائل اساسی نظام بانکی را حل کند.
وی تأکید کرد: همین ملاحظه درباره نئوبانکها نیز وجود دارد؛ اگر مجموعهای بخواهد با دریافت مجوز مستقل از بانک مرکزی وارد این حوزه شود، باید پیش از هر چیز توانمندی آن مجموعه و همچنین ظرفیت بازار برای پذیرش یک بازیگر جدید مورد ارزیابی قرار گیرد.
به گفته معاون توسعه کسبوکار هلدینگ جهان پارس بانک ایران زمین، بسیاری از خدماتی که مشتریان امروز انتظار دارند، میتواند در چارچوب ساختارهای فعلی و با همکاری میان بانکها و شرکای اکوسیستم ارائه شود، هرچند این مدل نیز در بخشهایی با محدودیتها و چالشهای خاص خود روبهرو است.
منبع: شبکه خبری اقتصاد و بانک ایران | ایبنا | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | | |
هلدینگ کاسپین استانبولخرید ملک در ترکیهصرافی معتبر ایرانی در ترکیهخرید و فروش طلا در ترکیهمهاجرت به ترکیهواردات و صادرات در ترکیهنیازمندیهای ترکیهآنلاین شاپ ایرانیاخبار ترکیهاخبار جهانیتوریست ایرانخدمات توریستی در ایرانتورهای گردشگری ایرانهلدینگ اولخدمات کاریابی و فریلنسری و شغلمرجع اطلاعات ایران (همه چیز در ایران)کیف پول و خدمات مالی و پرداخت یاراخبار ایرانتابلو زنده قیمت ارز در ترکیه و استانبولصرافی آنلاین ترکیهقیمت طلا و نقره در ترکیهسرمایه گذاری در ترکیهجواهرات در ترکیهنرخ لحظه ای ارزها در استانبولقیمت دلار امروز در ترکیهقیمت دلار استانبول امروزقیمت لحظه ای دلاراخبار روز ترکیه استانبولاپلیکیشن ISTEXاپلیکیشن قیمت لحظه ای دلار و یورو و لیر و ارزها در ترکیههمه چیز اینجا (آنلاین شاپ ایرانیان)سفرهای داغ به ایرانخدمات توریستی سفر داغخبرهای فارسیبهترینهای ایراناخبار ایرانیانصرافی ایرانخرید و فروش با تومن بانکی ایرانصرافی ریال بانکخرید و فروش با ریال بانکی ایرانقیمت ارز دیجیتالخرید و فروش رمزارز دیجیتالقیمت بیت کوین و قیمت تترقیمت تتر با تومان امروزصرافی آنلاین ارز دیجیتال